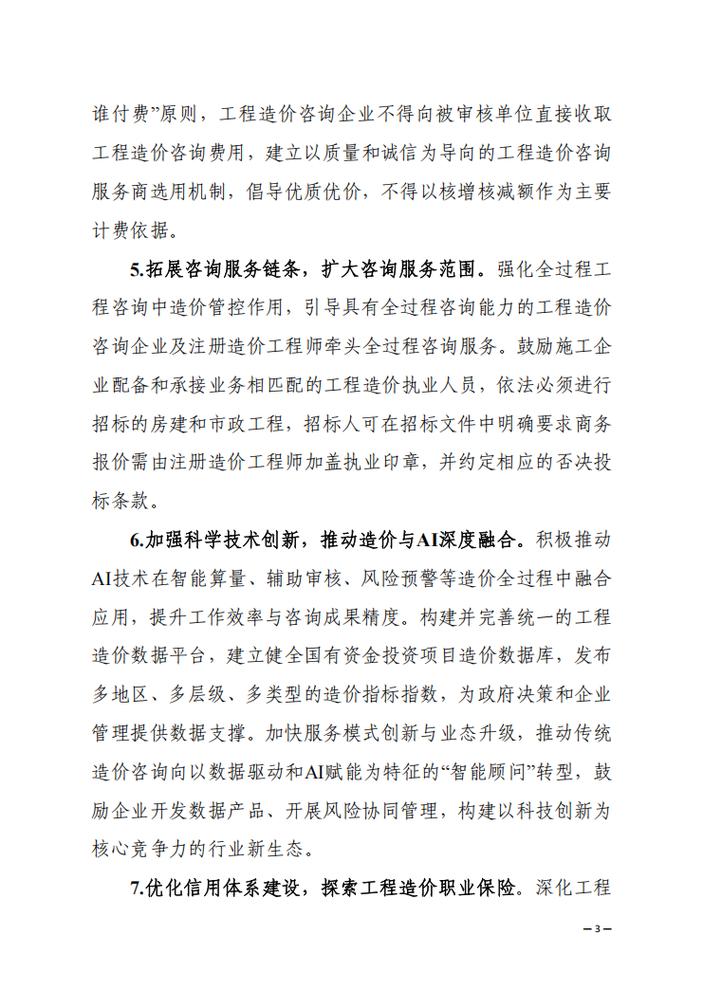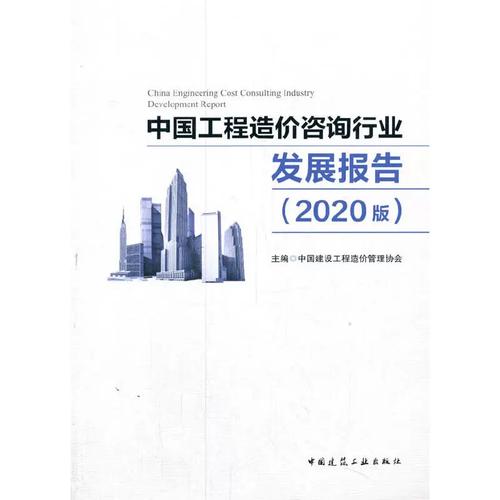
由中国建设工程造价管理协会编著的《中国工程造价咨询行业发展报告2020版》(以下简称《报告》)是了解工程造价咨询行业的重要权威文献。该报告基于大量调研数据,全面梳理了2019—2020年行业发展状况,分析了政策环境、市场结构、企业运营及人才建设等关键议题。本文结合《报告》核心内容,从行业规模、业务结构、政策影响、挑战与机遇等方面进行系统解读,以期为从业者、研究者和相关决策者提供参考。
一、行业规模与市场格局
《报告》数据显示,截至2019年末,全国工程造价咨询企业数量超过8000家,从业人员近60万人,其中注册造价工程师约15万人,行业营业收入保持稳步增长,总营收规模突破2000亿元。从市场结构看,东部地区企业数量和营收占比均超过50%,区域发展不均衡问题依然突出;企业类型以有限责任公司为主,民营咨询企业活力较强,但行业集中度较低,中小微企业占据绝大多数。全过程工程咨询、BIM技术应用等新兴业务模式逐步推广,成为企业转型升级的重要方向。
二、业务结构与服务模式
传统造价咨询业务(如工程量清单编制、招标控制价编制、工程结算审核等)仍占主导地位,约占行业总收入的70%以上。但《报告》指出,随着全过程工程咨询试点的推进和工程总承包模式的推广,一体化、集成化的咨询服务需求增长明显。全过程造价咨询、工程造价纠纷调解、工程造价信息咨询等延伸服务增速较快,部分头部企业已形成“造价+监理+招标代理”的多元业务组合。数字化服务成为新增长点,工程造价大数据平台、云端计价软件等工具的应用提高了服务效率,但也对企业的技术投入和人才结构提出更高要求。
三、政策环境与行业规范
2019—2020年,行业政策环境持续优化。《政府投资条例》正式实施,强化了政府投资项目造价管控;住建部发布《关于修改〈工程造价咨询企业管理办法〉的决定》,取消了工程造价咨询企业资质行政审批,改为备案制,降低了市场准入门槛,同时也加强了事中事后监管。《建设项目工程总承包计价规范》等标准文件陆续出台,为全过程造价咨询提供了技术依据。协会在行业自律、信用评价、教育培训等方面发挥了重要作用,推动建立以信用为核心的新型监管机制。
四、主要挑战与问题
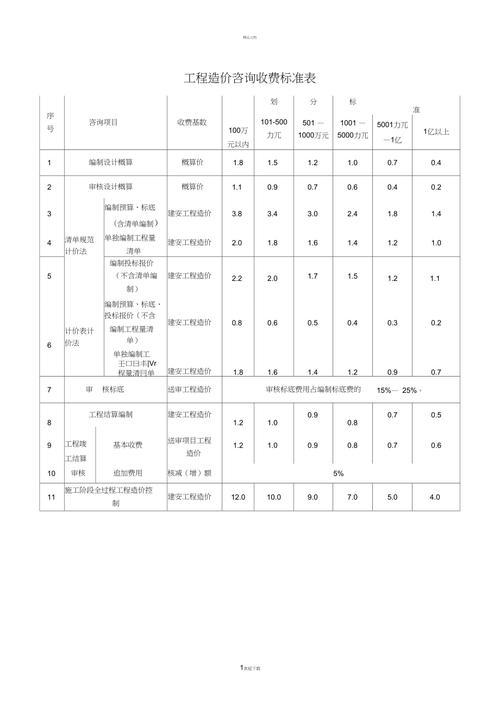
《报告》揭示了行业面临的若干挑战:一是市场竞争加剧,资质取消后企业数量快速增加,低价竞争现象突出,服务质量和收费标准受到挤压;二是人才结构性矛盾显著,高级复合型人才短缺,注册造价工程师数量虽增长但分布不均,欠发达地区人才流失严重;三是信息化水平参差不齐,部分中小企业数字化基础薄弱,BIM、大数据等新技术应用存在“叫好不叫座”现象;四是全过程工程咨询能力不足,多数企业仍以阶段性服务为主,缺乏跨阶段整合能力和综合项目管理经验;五是行业诚信体系尚不完善,执业质量参差不齐,影响行业整体公信力。
五、发展趋势与对策建议
《报告》预测,“十四五”期间工程造价咨询行业将呈现以下趋势:市场化改革深化,工程造价形成机制将更加依赖市场;数字化转型加速,大数据、人工智能等技术将重塑计价与管控模式;全过程工程咨询成为主流,企业需加快能力建设;行业整合加剧,并购重组和战略联盟将增多;国际化步伐加快,“一带一路”项目带来新机遇。对此,建议:一是加强人才培养,完善注册造价工程师继续教育体系,鼓励跨学科学习;二是推动技术创新,建设行业共享数据平台,降低中小企业数字化成本;三是强化信用监管,建立黑名单制度与联合惩戒机制;四是鼓励企业通过联合经营、并购等方式提升综合实力;五是发挥行业协会作用,制定团体标准,推动国际交流合作。
六、
《中国工程造价咨询行业发展报告2020版》是一部数据翔实、分析深入的行业年度报告,不仅记录了行业发展轨迹,也为未来改革与发展提供了重要参考。面对市场化、数字化、集成化的新形势,工程造价咨询行业需以改革为动力,以创新为引领,加快转型升级,提升服务价值,更好服务于工程建设高质量发展。